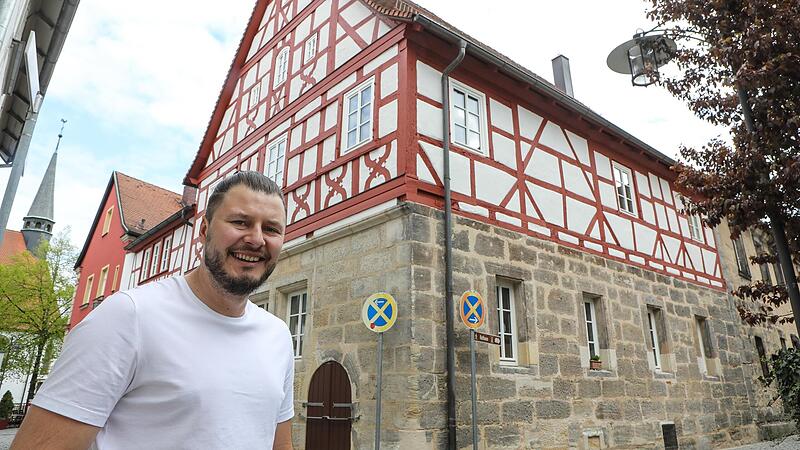

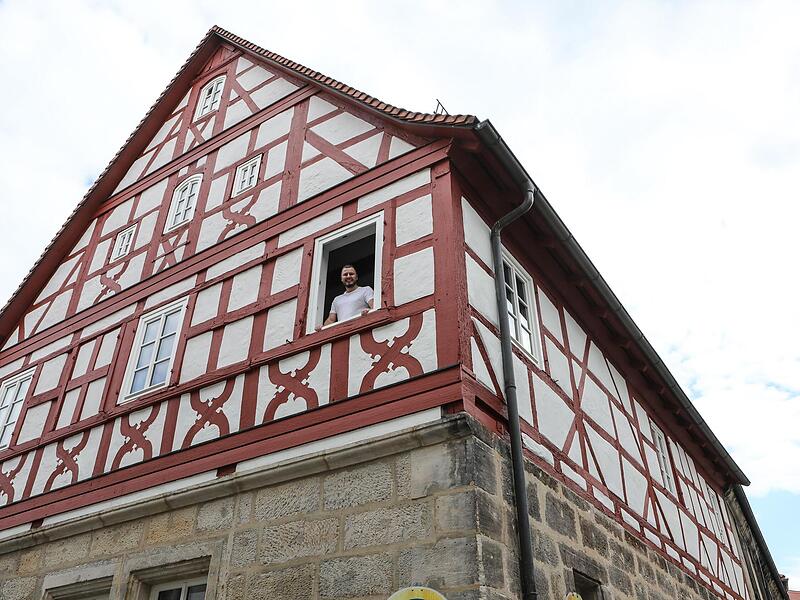
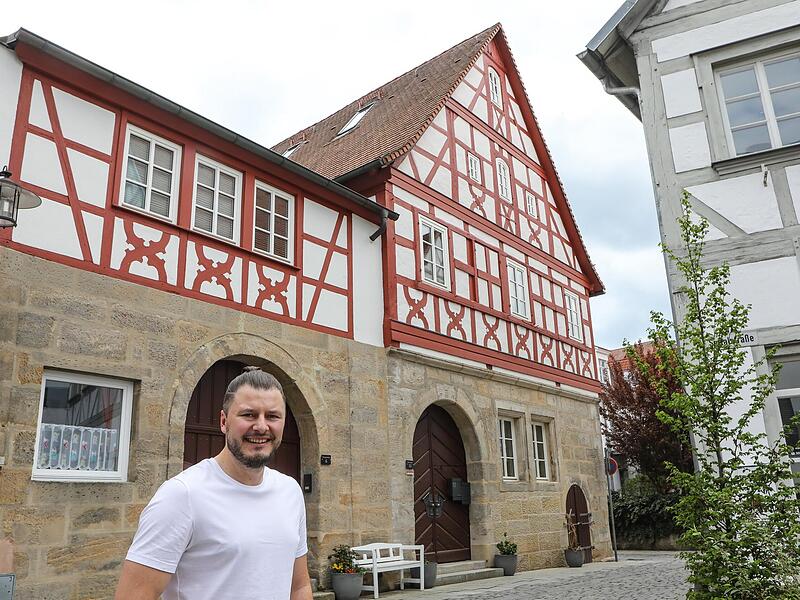
Florian Eichinger bereut seinen Schritt bis heute nicht. Glücklich steht der 36-Jährige vor dem sanierten, denkmalgeschützten Fachwerkhaus in der Stadt, in dem der Forchheimer seit Juni 2020 mit seiner kleinen Familie wohnt. Ursprünglich war das eine leerstehende Scheune, ohne Wasser, ohne Strom.
Um seinen Traum vom besonderen Wohnglück zu verwirklichen – die Kosten für die Sanierung waren laut Eichinger mindestens so hoch wie der Bau zweier Doppelhaushälften –, benötigte er einen Kredit. „Ich habe eine 100-Prozent-Finanzierung gemacht, das Eigenkapital brauchte ich für die Nebenkosten“, berichtet er. Sein Zins für den Baukredit mit einer festen Laufzeit von 30 Jahren im Sommer 2018: 2,17 Prozent.

Unser Newsletter liefert Ihnen die wichtigsten Geschichten des Tages aus der Region.
Es wird nach und nach teurer
„Mit den heutigen Konditionen hätte ich es damals nicht stemmen können“, sagt Eichinger. Wie viele andere Bauherren mit Finanzierungsbedarf hatte der Forchheimer aus jetziger Sicht Glück. Denn die Zeit besonders günstiger Immobilienkredite ist erst einmal vorbei. Seit Jahresbeginn geht die Zinskurve immer weiter nach oben.
„Im Schnitt hatten wir zu Jahresbeginn überall 1,5 Prozent niedrigere Zinsen, im Zehnjahresbereich etwas mehr, im Dreißigjahresbereich etwas weniger“, sagt Michael Handwerger, Leiter Immobilien und Finanzierung bei der Sparkasse Forchheim, auf Anfrage.
Aktuell wären bei einer 80-Prozent-Finanzierung laut Handwerger 2,5 Prozent Zinsen bei zehnjähriger Laufzeit, 2,7 Prozent bei 15-jähriger Laufzeit und 3,1 Prozent bei 30-jähriger Bindung zu stemmen. Wer nur auf eine Finanzierung von 60 Prozent der Investitionssumme angewiesen ist, zahlt entsprechend im Schnitt jeweils 0,2 Prozent weniger.
1,5 Prozent mehr Zinsen als noch vor vier Monaten: Das bedeutet bei einer Neubaufinanzierung in der Stadt, wo mittlerweile im Schnitt eine Summe von 500.000 Euro aufzubringen ist, eine höhere Zinsbelastung von jährlich 7500 Euro. Oder anders ausgedrückt: Der Bauherr muss in dem Fall heute monatlich rund 600 Euro mehr an Zinsen zahlen als noch bei Abschluss im Januar.
Kein Ende in Sicht
„Wir glauben, dass wir das Ende des Zinsanstiegs noch nicht ganz gesehen haben“, sagt Handwerger. Hinzu komme, dass die Immobilienpreise in den vergangenen Wochen weiter gestiegen seien. Auch Alexander Brehm, stellvertretender Vorstandsvorsitzender der VR-Bank Bamberg-Forchheim, sieht noch kein Ende des Zinsanstiegs.
Im Gespräch mit Radio Bamberg sagte Brehm: „Wir gehen schon davon aus, dass die Steigerungen erst einmal moderat weitergehen.“ Es sei kein Schaden, sich in den nächsten Wochen und Monaten um einen Kredit zu kümmern, wenn man das eh vorhabe.
Dieser Ansicht ist auch Michael Handwerger von der Sparkasse Forchheim. „Wer jetzt neu finanzieren will, sollte das aber auch vor allem wegen der Preisentwicklung auf dem Immobilienmarkt tun und nicht warten.“ Ein Projekt hinauszuschieben, hätte lediglich den Vorteil, dass womöglich mehr Eigenkapital aufgebaut werde.
„Mit der Finanzierung ist es nicht getan“
Professor Matthias Muck, Lehrstuhlinhaber für Banking und Finanzcontrolling an der Universität Bamberg, sagte im Interview mit Radio Bamberg, nicht außer Acht lassen sollte man den Vorteil, dass ein Immobilienkauf immer auch als Altersvorsorge betrachtet werden kann. Das wären dann etwa die Mietzahlungen, die sich der Hauseigentümer im Alter sparen könne.
Aber immer weniger Menschen können sich bei zugleich steigenden Zinsen und Häuserpreisen eine Immobilie leisten. „Nur schnell eine Immobilie zu finanzieren: Damit ist es nicht getan“, warnt Merten Larisch, Teamleiter Altersvorsorge-, Geldanlage- und Immobilienfinanzierungsberatung bei der Verbraucherzentrale Bayern. „Es wäre jammerschade, zu Rentenbeginn festzustellen, dass man seine sauer abgestotterte Immobilie wieder verkaufen muss, weil das Geld für den gewohnten Lebensstandard hinten und vorne nicht reicht.“ Ein sauberer Finanzplan sei immer nötig.
Anschlusskredit mit niedrigerem Zinsniveau
„Wir prüfen immer, wie die Belastung nach Ende der Zinsbindung ausschauen kann. Da unterstellen wir in der Regel immer einen etwas höheren Zins“, erklärt Sparkassenmitarbeiter Handwerger. Aktuell liege dieser deutlich über drei Prozent.
Die Kunden aus der Vergangenheit müssen sich gerade gar keine großen Gedanken mit dem Zinsanstieg machen. Grund: Wer nach zehn oder fünfzehn Jahren Laufzeit nun einen Anschlusskredit braucht, kommt immer noch besser weg als damals. 2012 lag das Zinsniveau bei 3 bis 3,5 Prozent, 2007 sogar bei 4 bis 5 Prozent. „Die gestiegenen Zinsen bringen bestehende Finanzierungen nicht in Bedrängnis. Grundsätzlich muss man sich aber immer den Einzelfall ansehen“, sagt Handwerger.
Tipp Forward-Vereinbarung
Hauseigentümer, die in den nächsten zwei oder drei Jahren einen Anschlusskredit benötigen, können mit einem sogenannten Forwarddarlehen auf Nummer sicher gehen. Bei dieser Art von Darlehen vereinbaren sie mit ihrer Bank im Voraus feste Konditionen für die Anschlussfinanzierung. Der Zinssatz ist etwas höher als aktuell – der sogenannte Forward-Aufschlag. So ein Forwarddarlehen kann vor bösen Überraschungen schützen, vor allem wenn wie derzeit weiter steigende Zinsen zu erwarten sind.
Florian Eichinger jedenfalls braucht sich um solche Dinge keine Gedanken zu machen. Sein Kredit läuft noch 26 Jahre, zu einem Zinssatz, von dem inzwischen Kreditnehmer nur noch träumen können.
Einen Blick in das Traumhaus von Florian Eichinger gibt's hier: