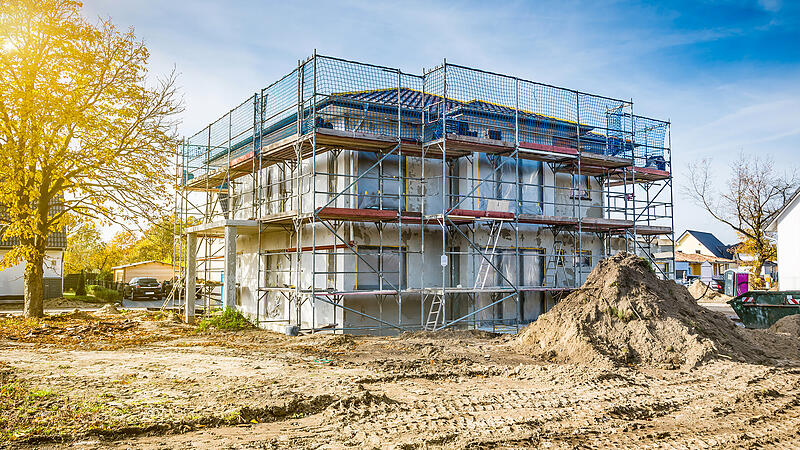

Zuschüsse und befristet zinsverbilligte Darlehen zum Bau oder Kauf Ihres Eigenheims. Wie das geht? Ganz einfach! Ist das so? Förder-Anbieter werben aktuell zumindest emsig mit solchen Slogans. Doch in letzter Zeit hagelte es eher Hiobsbotschaften: „Das Thema Wohnungskauf spielt nur noch für die obere Mittelschicht eine Rolle“, zitiert der Spiegel den Soziologen Jens Beckert. „Die Bauzinsen erreichen Zwölfjahreshoch“, titelt die Immobilienzeitung. Hinzu kommt, dass Deutschland laut Statista europaweit nur den vorletzten Platz in Sachen Wohneigentums-Quote einnimmt (2021: 49,5 Prozent). Vielleicht nicht zuletzt aufgrund des Paragrafen-Dickichts, durch das sich Bauwillige hierzulande schlagen müssen.
Das eigene Haus: Für Generationen ein Zuhause
Doch aus dem Förderdschungel für Immobilienbauer gibt es auch eine gute Nachricht. Die Fördertöpfe hängen nicht mehr so hoch. Und Experten rechnen damit, dass die Spitze des Gipfels für Bauzinsen bald überwunden scheint. Bauwillige sind aber auf alle Fälle gut beraten, sich professionelle Hilfe zu holen. Die Grundfrage lautet: Wie will ich mit der Familie leben? Ein Haus bietet über mehrere Generationen ein Zuhause, vielleicht ja auch mit einer Einlieger-Wohnung fürs Alter. So kann es sich finanziell, aber auch energetisch rechnen.

Unser Newsletter liefert Ihnen die wichtigsten Geschichten des Tages aus der Region.

Autozulieferer aus der Region
stehen vor großen Herausforderungen. Das und mehr im aktuellen Magazin "mehrwert - Wirtschaft lokal gedacht"
Fördermittel machen es vielen Menschen überhaupt erst möglich, ein Eigenheim zu bauen. Neben Eigenkapital und Bankkredit sind sie ein zentraler Baustein in den Planungen. Um all das zu stemmen, braucht es vertrauenswürdige Partner, die den Weg ins Eigenheim begleiten. Denn zum bisherigen Credo „Lage, Lage, Lage“ einer Immobilie gesellen sich verstärkt Energieeffizienz und klimafreundlicher Neubau.
Das Haus zusammen mit Energieberatern planen
Die wichtigsten Partner beim Hausbau sind wahlweise Bank, Finanzierungsdienstleister, Projektabwickler, Architekten mit Dienstleistern, Fertighausanbieter und neutrale Berater wie die Verbraucherzentrale Bayern sowie der Bauherrenschutzbund oder der Verband Privater Bauherren (VPB). „Wichtig ist dennoch, eigene Verantwortung zu übernehmen“, so Michael C. Fritsche, Bausachverständiger, Energieberater und Vorstandsmitglied des VPB, Regionalbüro Oberfranken. Und: „So ein Projekt erfordert einen gehörigen Teil der Freizeit.“
„Das Wichtigste ist, frühzeitig mit der Bank zu sprechen und nicht blauäugig an die Sache heranzugehen“, sagt Alexander Strey, Marktbereichsleiter Medialer und Zentraler Vertrieb mit langjähriger Erfahrung im Bereich Immobilienfinanzierung bei der Sparkasse Bamberg. Nach eigenen Angaben betreut sie knapp die Hälfte der Immobilienfinanzierungen im Landkreis. Strey empfiehlt die Zusammenarbeit mit Energieberatern. Zumal diese teils Voraussetzung sind für die Förderfreigaben bei der staatlichen Förderbank KfW.
Was für ein Haus will ich bauen?
Zur Auswahl stehen grob gesagt, Mauer, Holz oder Fertighaus. Die Präferenzen sind dabei eher individuell. Was die Kosten angeht, spielt vor allem die Größe eine Rolle. „Was muss in dieses Bauwerk hinein, wie soll es aussehen, für welchen Zweck baue ich, mit oder ohne Keller, Holzbauweise oder Mauer, Beton, Flachdach, Steildach, Pultdach?“ Diese Fragen sollten sich Bauherren stellen, so Michael C. Fritsche.

Wo? Für viele nahe liegend: Am bisherigen Wohnort. Man darf ja nochmal träumen. Im Falle von gesuchten und mit Wohnraumversäumnissen behafteten Städten eine beinahe naive Vorstellung. Doch auch in ländlichen Regionen drängen sich Grundstücke nicht mehr unbedingt auf. Gerade in gesuchten Ecken führen Kommunen beim Verkauf von Grundstücken Bewerberlisten mit Punkte-Rankings, die über eine Vergabe entscheiden.
Immerhin locken in strukturschwächeren Regionen oft günstigere Grundstückspreise. Bedenken, dass es dort zu wenige Handwerker für den Hausbau geben könnte, sehen die Experten nicht. Doch auch hier sollte man die emotionalen Faktoren ehrlich abwägen: Was bedeutet die Distanz für den Kontakt mit Freunden und Familie. Und die Arbeit: Wäre Pendeln zeitlich und finanziell tragbar?
Mit wem will ich ein Haus bauen?
Projektierer, Fertighausfirma, Architekt mit Netzwerk: Wichtig sind vergleichende Vorgespräche, zu denen man gut vorbereitet antreten sollte. Freunde, Verwandte oder Arbeitskollegen können Empfehlungen aus eigener Erfahrung aussprechen. Bei Fertighäusern lassen sich vorab Musterhäuser begutachten. Viele Bauvorhaben scheiterten dennoch an unterschiedlichen Erwartungshaltungen von Bauherren und Projektpartnern, sagt Michael C. Fritsche. „Mängelfrei bauen – das geht nicht. Ziel ist es, die Mängel zu finden, die hinten heraus zu großen Schäden führen könnten.“
Die Finanzierung sollte aus verschiedenen Bausteinen bestehen, die sich je nach den individuellen Voraussetzungen der Bauwilligen zusammensetzen aus Eigenkapital, Familienzuschüssen und -darlehen, Förder-Krediten, Förder-Zuschüssen und Bankdarlehen. Experten wissen außerdem, dass Häuslebauer auch einiges in Eigenleistung erbringen können. Ein Kassensturz ist vor Start jedes Bauvorhabens Pflicht.
Dann kommt die Bank ins Spiel – oder Finanzierungsdienstleister wie Interhyp, Check24 oder Dr. Klein, die Kredite online vergleichen, ihre Kunden direkt mit Servicemitarbeitern beraten und letztlich ein Darlehen vermitteln. „Vergleichen sie ganz bewusst verschiedene Anbieter – die Hausbank, andere Banken und Finanzierungsvermittler. Am besten immer mehrere Angebote einholen, mehrere Meinungen anhören und erst dann die Entscheidung treffen“, rät Alexander Roos von der Verbraucherzentrale München. Und: „Am besten immer bewusst Obergrenzen des Budgets setzen und schriftlich festhalten.“
Je höher das Eigenkapital, desto günstiger die Zinsen
Entscheidend für das Vorhaben sei „eine sichere Kalkulation der Kosten“, weiß Alexander Strey von der Sparkasse Bamberg. Experten raten, Puffer die finanzielle Planung einzubauen. Alexander Roos ergänzt: „Beim Thema Kredit sollte man darauf achten, sich keine Belastung ans Bein zu binden, die irgendwann nicht mehr tragbar ist. Die Frage dabei ist: Was kann ich mir leisten im Sinne meines individuellen Lebensstandards? Hierzu gehört auch, für den Lebensstandard im Rentenalter zu sorgen.“

„Je mehr Eigenkapitalanteil, umso günstiger können die Zinsen sein“, sagt Sparkassen-Mann Strey. Überhaupt, die Zinsen. „Viele Volkswirte sagen, dass wir im Zinsbereich am Peak sind.“ Die Erwartung liege bei einem möglichen Rückgang für 2024 von etwa 0,5 bis 0,75 Prozentpunkten. Hört sich nach wenig an, aber: „Bei Immobilienfinanzierungen wird häufig unterschätzt, wie zum Beispiel nur 0,1 Prozentpunkte Unterschied über einen langen Zeitraum ordentlich Zinskosten verursachen können. Und: Je höher die Summe und Zinsdifferenz, desto krasser wird dieser Unterschied.“ Ebenso wichtig: An die Zeit nach der Zinsbindung denken. Wer eine Anschlussfinanzierung braucht, muss damit kalkulieren, dass die Zinsen für den Restbetrag des Darlehens höher sein können als bei der ersten Finanzierung.
“"Rücklagen für eventuelle Reparatur- oder Renovierungskosten und Modernisierungen sind sehr wichtig."
”
Markus Stöcklein, der in Familientradition Holzhäuser baut, weiß, dass zumindest die meisten seiner Kunden die Kredite über die Hausbank abwickeln. „Natürlich ist man vielleicht ganz bewusst bereit, bei der Hausbank eine etwas teurere Kondition zu akzeptieren, weil ich weiß, dass man in der Filiale vor Ort einen Berater habe. Dennoch sollte man wirtschaftlich denken und rechnen“, rät Alexander Roos von der Verbraucherzentrale.
Was muss ich beim Hausbau noch bedenken?
Ein gerne vernachlässigter Punkt sind die Nebenkosten wie Grundsteuer, Versicherungen zur Risikoabsicherung oder Notarhonorare. Vor allem wichtig sind die langfristigen Posten, denn es kann ja mal was kaputt gehen: „Rücklagen für eventuelle Reparatur- oder Renovierungskosten und Modernisierungen sind sehr wichtig“, so Alexander Strey.
Kosten beim Bau lassen sich jedoch auch reduzieren, teils massiv. Markus Stöcklein: Mit Eigenleistungen lassen sich schonmal bis zu 80 oder gar 100.000 Euro einsparen.“ Auch in puncto Außenanlagen: Die Kosten für Gartenanlagen seien stark gestiegen, so die Bamberger Gartenplanerin Lemonia Tsouridis, die seit über 30 Jahren in der Region Außenanlagen für Privatgärten plant. Als Grundlage für die genaue Kalkulation der Außenanlage empfiehlt sie deshalb „immer einen Gartenentwurf erstellen zu lassen“ – und Eigenleistungen einzuplanen.
KfW-Förderstandards für Häuslebauer eine Herausforderung
Man mag es kaum glauben: Selbst die Kirchen bieten Fördermittel an. Die wichtigsten sind jedoch die irdischen Fördertöpfe der BayernLabo (Förderinstitut der Bayern LB) und der staatlichen Kreditanstalt für Wiederaufbau (KfW). Diese sind attraktiv, haben aber für Bauherren den ein oder anderen Haken.
„Mit den aktuellen Zinssätzen ab 0,01 Prozent ist das von den Zinskosten her unschlagbar,“ sagt Alexander Roos von der VZ Bayern. Zudem locken die aufgestockten Förderprogramme der KfW mit höheren Einkommensgrenzen. „Die KfW sagt‚ wenn wir Fördermittel geben, muss die energetische Qualität besser sein als der Mindeststandard nach dem Gesetz“, so Michael C. Fritsche vom VPB. Anträge seien teils komplex. Von der Planung bis zur Fertigstellung müssen Förderbedingungen eingehalten werden.
„Da braucht’s jemanden mit Zertifizierung von der KfW“, so Fritsche. Hilfe bietet der Experten-Finder im Netz: energie-effizienz-experten.de. Markus Stöcklein weiß: „Die verlangten Baumaßnahmen beim Energieeffizienzstandard 40+ sind groß, da kommt man locker auf 20.000 Euro Mehrkosten – man muss deshalb kalkulieren, ob sich das rechnet.“
Bauwillige Familie gibt im Förderdschungel auf
Genau nachgerechnet hat eine Familie aus Oberfranken. Das Förderinstitut der BayernLB hält gleich zwei Töpfe parat: Das Bayerische Wohnungsbauprogramm und das Bayern-Darlehen, ein Zinsverbilligungsprogramm mit Schwerpunkt auf dem Neubau von Einfamilienhäusern. „Wir haben versucht, die Fördermöglichkeiten auszuschöpfen“, sagt der Familienvater. Dank der angehobenen Einkommensgrenzen sind die Eltern mit ihren beiden Kindern in den Kreis der potenziell Begünstigten gerutscht.
Doch es gibt viele Kriterien, die von den Bewilligungsstellen begutachtet werden. Hier kommen Landratsämter und Stadtverwaltungen ins Spiel. „Es werden alle möglichen Rahmenbedingungen geprüft.“ Der Familienvater habe dazu eine „halbe Bibel“ an Dokumenten vorgelegt, wie er sagt. Letztlich sei es enttäuschend verlaufen. Die Vorgaben waren zu streng, der Papierkram zu aufwendig, die Zusatzkosten für die Förderprogramme zu hoch. Die Familie will nun ohne staatliche Förderung bauen. Ihr Rat für Bauwillige, die sich in den Förderdschungel begeben: Im Vorfeld gut informieren, versuchen die Richtlinien zu verstehen und für sich selbst zu checken, ob man da reinpasst.
Komplizierte Abläufe zur Förderung in Bayern
Die Antragstellung bei den bayerischen Förderprogrammen bezieht unter anderem Faktoren wie die Dauer der Ehe ein, auch ein Blick auf das Vermögen wird geworfen. Es geht laut BayernLabo um die „soziale Dringlichkeit“, die sich nach den Gesamtumständen der Antragssteller richte. Dazu zählen die Höhe des Haushaltseinkommens, die Tragbarkeit der Belastung zum verfügbaren Haushaltseinkommen, die Haushaltsgröße oder die derzeitigen Wohnverhältnisse. Und die Bewilligungsstelle legt jährlich in Absprache mit angrenzenden Bewilligungsstellen und der Regierung fest, in welcher Höhe die Baukosten und Kaufpreise angemessen sind.
Wie kompliziert die Abläufe in den bayerischen Förderprogrammen offenbar sind, verdeutlicht folgende Zahl: 2022 wurden in Oberfranken gerade einmal 25 Neubauanträge für das „Bayerische Wohnbauprogramm“ gestellt.
Immerhin: Laut Bayerischem Bauministerium sieht es aktuell besser aus. In der Eigenwohnraumförderung wurden 2023 bis zum 31. Oktober 985 Anträge bewilligt. Wer gefördert bauen will, sollte unbedingt auf die sogenannte Vorbeginnklausel der Förderinstitute achten. Denn: „Bevor man einen Werkvertrag abschließt, müssen die Mittel beantragt worden sein“, so Alexander Strey von der Sparkasse Bamberg.
Die aktuellen Fördertöpfe für den Neubau von Immobilien
KfW-Förderprogramme: Es gibt den Förderkredit „Klimafreundicher Neubau“ (KfW 297/298) und das „Wohneigentum für Familien“ (KfW 300). Für beide muss der Neubau die Effizienzhaus-Stufe 40 erreichen. Zudem sind fossile Brennstoffe oder Biomasse für die Heizung tabu. Außerdem wird der Lebenszyklus des Gebäudes in puncto CO2-Ausstoß betrachtet. In die Rechnung gehen also auch die verwendeten Baumaterialien mit ein. Eine Einhaltung der KfW-Standards macht einen Neubau daher meist teurer.
BayernLabo-Programme: Bei der Bewilligung von Anträgen spielen Vermögensverhältnisse eine Rolle. Ebenso werden teils Mindest- und Höchstgrößen für die Bauprojekte definiert, was den Gestaltungsspielraum einschränkt. Die Einkommensgrenzen der BayernLabo-Eigenheimförderung sind gestaffelt nach Haushaltsgröße. Die Höhe des Darlehens beim Bayern-Darlehen liegt maximal bei 30 Prozent der förderfähigen Kosten. Generell erfolgt beim Bayern-Darlehen eine Zinsverbilligung von 3,0 Prozentpunkten im Vergleich zum Kapitalmarkt.